کمبود غربیها و ضعف چینیها بازار را دو مسیر کرد؛ معادله جدید بازار جهانی ورق گرم
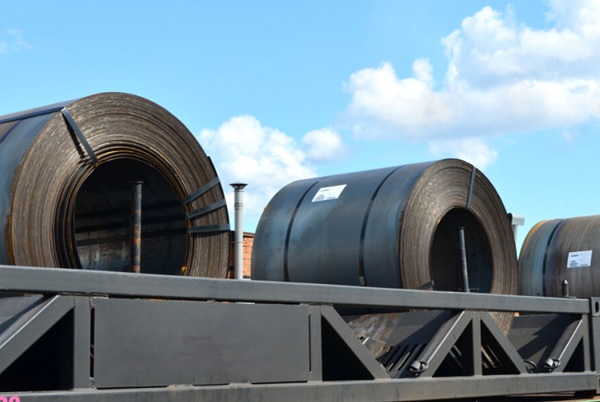
در شرایطی که آمریکا با کمبود عرضه و طولانیشدن زمان تحویل ورق گرم مواجه است، چین با کاهش تولید نیز نتوانسته موجودی بازار را کنترل کند؛ شکافی که مسیر قیمتها را در دو سوی بازار جهانی متفاوت کرده است.
به گزارش پایگاه خبری «معدن نامه»، به نقل از واحد تحقیقات بازار هلدینگ فولاد متیل؛ در آمریکا، کمبود عرضه نقدی و تعمیرات کارخانهها، زمان تحویل ورق گرم را به هشت تا ده هفته رسانده است. شاخص میدوست(Midwest) در ۱۰ سپتامبر با وجود افت محدود هفتگی، در ۱۲۱۵ دلار بهازای هر تن کوتاه باقی ماند. تقاضای پروژههای زیرساختی و مراکز داده پشتوانه بازار است؛ بااینحال، رونق به بخش مسکن تعمیم نیافته و راهاندازی مجدد کوره کارخانه گریورکس(Gary Works) نیز فعلاً کمبود عرضه را برطرف نکرده است.
در اروپا، افزایش هزینه انرژی و محدودیت عرضه، کارخانهها را به درخواست قیمتهای بالاتر سوق داده است. شاخص ورق گرم شمال اروپا ۷۴۵ یورو بهازای هر تن درب کارخانه بود، اما ضعف سفارشهای پاییندستی مانع پذیرش فراگیر افزایشهاست. ابهام هزینههای سازوکار تعدیل کربن مرزی(CBAM) و محدودیت سهمیههای وارداتی نیز امکان جایگزینی سریع فولاد داخلی با واردات را کاهش میدهد.
دشواری تأمین در حوزه کشورهای مستقل مشترکالمنافع و دریای سیاه ابعاد شدیدتری دارد. حملات به بنادر روسیه و تأسیسات فولادی اوکراین، تجارت را مختل کرده است. انتقال صادرات به بنادر بالتیک نیز مستلزم هزینه بیشتر است و عادیشدن ارسال محمولهها هنوز تأیید نشده است.
افت تولید، ورق گرم را نجات نداد
در چین، پنج دور افزایش قیمت کک، حاشیه سود فولادسازان را فشرده کرده است. تولید روزانه فولاد خام اعضای انجمن آهن و فولاد چین در اواخر اوت نسبت به دوره دهروزه قبل چهار درصد کاهش یافت و به ۱٫۸۹ میلیون تن رسید. بااینحال، موجودی ورق گرم نزد تجار در هفته اخیر، با وجود کاهش تولید این محصول، افزایش یافته و انتظار رونق فصلی هنوز به خرید گسترده تبدیل نشده است. افت معاملات آتی زغالسنگ ککشو و کک نیز از سبب کاهش جزیی قیمت ها شد و شاخص صادراتی ورق گرم به حدود ۴۹۸ دلار در هر تن فوب رسید.
صادرات محصولات نهایی چین در اوت با افزایش اندک ماهانه به ۱۰٫۱۶ میلیون تن رسید، اما مجموع صادرات هشتماهه همچنان سه درصد کمتر از سال قبل بود. بخشی از افزایش ارسالها به تسریع تحویل برای پیشگیری از رشد هزینه تأمین مربوط بود؛ بنابراین، این آمار بهتنهایی نشانه تقویت سفارشهای جدید نیست.
در سایر مناطق، گرانی قراضه از قیمت فولاد ترکیه حمایت میکند و حادثه فورموسا در ویتنام نگرانی از کمبود ورق گرم را افزایش داده است. همزمان، افت قیمت میلگرد امارات و رکود واردات آمریکای جنوبی نشان میدهد فشار هزینه لزوماً به رشد قیمت معامله منجر نمیشود.
در چند هفته آینده، تداوم قیمتهای بالا در آمریکا و نوسان محدود در اروپا محتمل است؛ چین در صورت ادامه ضعف تقاضا بیشتر در معرض کاهش قیمت قرار میگیرد. فروکشکردن هزینه مواد اولیه میتواند این فشار را تقویت کند، درحالیکه تشدید اختلال حملونقل، خطر افزایشهای مقطعی قیمت را حفظ خواهد کرد.