زنگ خطر برای سرمایهگذاری و اکتشاف معدنی
نااطمینانی اقتصادی در معدن فقط تولید امروز را تحت فشار نمیگذارد و کاهش سرمایهگذاری، توقف اکتشاف و دشواری تأمین ماشینآلات و انرژی میتواند ظرفیت تولید و تأمین مواد اولیه در سالهای آینده را نیز تهدید کند.
چکامه جواهری آریا _ پایگاه خبری «معدن نامه»: پنج ماه نخست سال ۱۴۰۵ برای معدن و صنایع معدنی با ترکیبی از بهبود فعالیت و تشدید فشارهای هزینهای سپری شد. شاخص فعالیت صنایع فلزی از ۲۹.۲ در فروردین به ۵۳.۸ در مرداد رسید و کانیهای غیرفلزی نیز از ۴۱.۵ به ۵۷.۷ افزایش یافتند، اما موجودی مواد اولیه در تمام این مدت زیر مرز ۵۰ باقی ماند و قیمت خرید نهادهها نیز بالاتر از ۷۰ قرار داشت. این وضعیت نشان میدهد فشار اصلی زنجیره معدن فقط در سطح تولید جاری نیست و نااطمینانی میتواند از مسیر سرمایهگذاری، اکتشاف و تأمین تجهیزات، ظرفیت تولید سالهای آینده را نیز تحت تأثیر قرار دهد.
اکتشاف نخستین حلقه آسیبپذیر
نااطمینانی اقتصادی در بخش معدن پیش از آنکه الزاماً در آمار تولید نمایان شود میتواند فعالیتهای اکتشافی را تحت فشار قرار دهد. اکتشاف فرآیندی زمانبر و سرمایهبر است و سرمایهگذار باید مدت قابلتوجهی منابع مالی خود را در پروژهای صرف کند که تا رسیدن به مرحله بهرهبرداری درآمدی ایجاد نمیکند.
در چنین شرایطی افزایش هزینهها، نوسانات ارزی، تغییر مقررات و دشواری دسترسی به تجهیزات میتواند جذابیت سرمایهگذاری در پروژههای اکتشافی را کاهش دهد. بخشی از پروژههای اکتشافی نیز در شرایط فعلی متوقف شده یا با حداقل ظرفیت دنبال میشوند.
پیامد این روند بلافاصله در تولید سال جاری دیده نمیشود. ذخایر موجود میتوانند برای مدتی امکان تداوم استخراج را فراهم کنند اما کاهش اکتشاف به معنای محدود شدن ذخایر قابل دسترس در سالهای آینده است. در نتیجه مشکل امروز اکتشاف میتواند در آینده به مشکل تأمین مواد اولیه صنایع معدنی تبدیل شود.
استخراج زیر فشار نهادهها
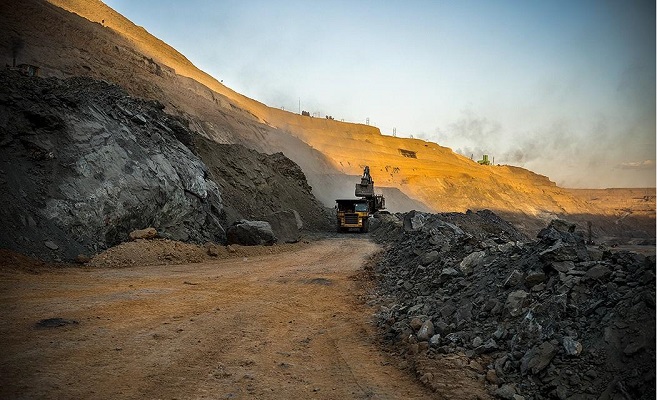
مرحله استخراج نیز با مجموعهای از محدودیتهای همزمان روبهرو است. ماشینآلات، برق، گاز، گازوئیل و مواد ناریه از مهمترین نهادههای مورد نیاز معادن هستند و اختلال در تأمین هر یک از آنها میتواند ظرفیت عملیاتی معدن را کاهش دهد.
در نیمه نخست سال محدودیت انرژی و سوخت در کنار کمبود مواد ناریه و دشواری تأمین ماشینآلات، فشار بیشتری بر فعالیت معادن وارد کرد. محدودیت مواد ناریه اهمیت ویژهای دارد زیرا عملیات استخراج در بسیاری از معادن به اجرای منظم عملیات انفجار وابسته است و کاهش دسترسی به این مواد میتواند مستقیماً حجم برداشت ماده معدنی را کاهش دهد.
برآوردهای موجود از افت ۳۰ تا ۴۰ درصدی تولید در برخی بخشهای زنجیره معدنی حکایت دارد اما به دلیل نبود آمار رسمی و دقیق، نمیتوان این میزان را به کل بخش معدن تعمیم داد. همین ضعف آماری نیز یکی از مشکلات مهم تصمیمگیری در این حوزه است زیرا بدون تصویر دقیق از میزان تولید، ظرفیتهای فعال و میزان افت هر بخش، سیاستگذاری و برنامهریزی برای تأمین مواد اولیه دشوار خواهد بود.
بهبود شامخ پایان فشار نیست
دادههای شامخ پنج ماه نخست سال تصویری دوگانه از وضعیت صنایع معدنی ارائه میکند. صنایع فلزی که در فروردین شاخص ۲۹.۲ را ثبت کرده بودند در مرداد به ۵۳.۸ رسیدند. شاخص کانیهای غیرفلزی نیز از ۴۱.۵ در فروردین به ۵۷.۷ در مرداد افزایش یافت.
باوجوداین بهبود موجودی مواد اولیه در تمام پنج ماه زیر مرز ۵۰ قرار داشت. قیمت خرید نهادهها نیز در هیچیک از این ماهها به زیر ۷۰ نرسید و صادرات صنعت نیز در تمام این دوره در محدوده کمتر از ۵۰ قرار داشت.
بنابراین افزایش شاخص فعالیت را نمیتوان بهتنهایی نشانه رفع مشکلات زنجیره دانست. فعالیت واحدهای صنعتی ممکن است نسبت به یک دوره شوک افزایش پیدا کند، اما اگر تأمین مواد اولیه، انرژی، تجهیزات و بازار صادراتی همچنان با محدودیت روبهرو باشد، پایداری این روند با ابهام مواجه خواهد بود.
فروردین آغاز سنگین سال
فروردین ضعیفترین عملکرد پنجماهه صنایع فلزی را به ثبت رساند. شاخص این بخش به ۲۹.۲ رسید و شاخص کانیهای غیرفلزی نیز در محدوده ۴۱ قرار گرفت. همزمان موجودی مواد اولیه در سطح پایینی قرار داشت و هزینه نهادهها همچنان بالا بود.
محدودیت تخصیص ارز، توقف کالا در بنادر و مسیرهای دریایی و آسیب به برخی صنایع بالادستی از عواملی بودند که بر تأمین مواد اولیه فشار وارد کردند. در اردیبهشت فعالیت صنعتی بهبود یافت اما قیمت خرید مواد اولیه به بالاترین سطح پنج ماه نخست رسید و موجودی مواد اولیه همچنان فاصله زیادی با سطح ۵۰ داشت.
خرداد نخستین نشانههای بهبود در صنایع فلزی را نشان داد و این بخش از مرز ۵۰ عبور کرد. باوجوداین محدودیت ورود مواد اولیه، اختلال در مسیرهای دریایی و مشکلات حملونقل ادامه داشت و صادرات همچنان در محدوده رکودی قرار گرفت.
در تیر صنایع فلزی اندکی عقب نشستند و کانیهای غیرفلزی به بالاترین سطح پنجماهه رسیدند. این تفاوت نشان داد فشارهای اقتصادی بر بخشهای مختلف زنجیره اثر یکسانی ندارند. وابستگی به واردات، میزان مصرف انرژی، نوع نهاده و شرایط بازار مصرف میتواند مسیر هر بخش را متفاوت کند.
مرداد بهترین عملکرد پنجماهه را از نظر شاخص فعالیت به همراه داشت، اما موجودی مواد اولیه همچنان زیر ۵۰ باقی ماند، هزینه نهادهها بالا بود و صادرات در محدوده ضعیف قرار داشت. انتظارات تولید ماه آینده نیز نسبت به تیرماه کاهش یافت.
سرمایهگذاری: حلقهای که نباید فرسوده شود
مهمترین اثر نااطمینانی را باید در تصمیمهای سرمایهگذاری جستوجو کرد. معدن برای حفظ ظرفیت تولید به سرمایهگذاری مستمر در اکتشاف، ماشینآلات، زیرساخت، انرژی و توسعه معادن نیاز دارد. توقف یا کاهش این سرمایهگذاریها ممکن است در کوتاهمدت اثر آشکاری بر تولید نداشته باشد، اما در میانمدت ظرفیت تولید را محدود میکند.
در اکتشاف این مسئله جدیتر است. فاصله زمانی میان آغاز سرمایهگذاری و رسیدن پروژه به نتیجه اقتصادی، باعث میشود نااطمینانی در محیط کسبوکار اثر بیشتری بر تصمیم سرمایهگذار داشته باشد. هرچه پیشبینی هزینه تجهیزات، نرخ ارز، دسترسی به انرژی، مقررات و امکان فروش محصول دشوارتر باشد، تصمیم برای ورود سرمایه به پروژههای بلندمدت نیز پیچیدهتر خواهد شد.
نتیجه میتواند انتقال منابع مالی از پروژههای اکتشافی و توسعهای به فعالیتهایی با دوره بازگشت کوتاهتر باشد. چنین تغییری در رفتار سرمایهگذاری، اگر ادامه پیدا کند، ظرفیت آینده بخش معدن را تحت تأثیر قرار خواهد داد.
فشار معدن به زنجیره صنعتی منتقل میشود
معدن نخستین حلقه بسیاری از زنجیرههای صنعتی است و اختلال در آن میتواند به بخشهای پاییندست منتقل شود. کاهش اکتشاف، محدود شدن ذخایر قابل بهرهبرداری را به دنبال دارد و افت استخراج نیز میتواند تأمین خوراک واحدهای فرآوری را دشوار کند.
افزایش هزینه ماشینآلات، انرژی، مواد ناریه و حملونقل نیز مستقیماً بر هزینه تولید اثر میگذارد. این فشار در نهایت میتواند به صنایع فرآوری، فولاد، فلزات غیرآهنی و سایر صنایع مصرفکننده مواد معدنی منتقل شود.
از این نظر باقی ماندن موجودی مواد اولیه زیر مرز ۵۰ در پنج ماه متوالی اهمیت زیادی دارد. این شاخص نشان میدهد حتی در دورهای که فعالیت صنایع فلزی و کانیهای غیرفلزی افزایش یافته، سمت تأمین همچنان با محدودیت مواجه بوده است.
ثبات تولید بدون سرمایهگذاری پایدار نیست
دادههای پنج ماه نخست سال ۱۴۰۵ نشان میدهد حفظ تولید فعلی با تضمین ظرفیت تولید آینده تفاوت دارد. بهبود شاخص فعالیت میتواند نشانه بازگشت بخشی از ظرفیت تولید پس از یک شوک باشد، اما اگر همزمان اکتشاف، نوسازی ماشینآلات و توسعه ظرفیت انجام نشود، این بهبود لزوماً پایدار نخواهد بود.
برای معدن، مسئله فقط عبور از یک دوره دشوار تولید نیست. تداوم نااطمینانی میتواند ابتدا سرمایهگذاری و اکتشاف را کاهش دهد، سپس ظرفیت استخراج را تحت فشار قرار دهد و در مرحله بعد، تأمین مواد اولیه صنایع را با مشکل مواجه کند.
به همین دلیل وضعیت معدن را نمیتوان فقط با شاخص تولید یک ماه یا یک فصل سنجید. آنچه اهمیت بیشتری دارد، توان زنجیره برای حفظ سرمایهگذاری، جایگزینی ذخایر استخراجشده، نوسازی تجهیزات و تأمین مستمر مواد اولیه در سالهای آینده است. اگر این حلقهها تضعیف شوند آثار نااطمینانی ممکن است با فاصله زمانی بیشتری ظاهر شود که بازسازی ظرفیت ازدسترفته، هزینه و زمان بیشتری نیاز خواهد داشت.