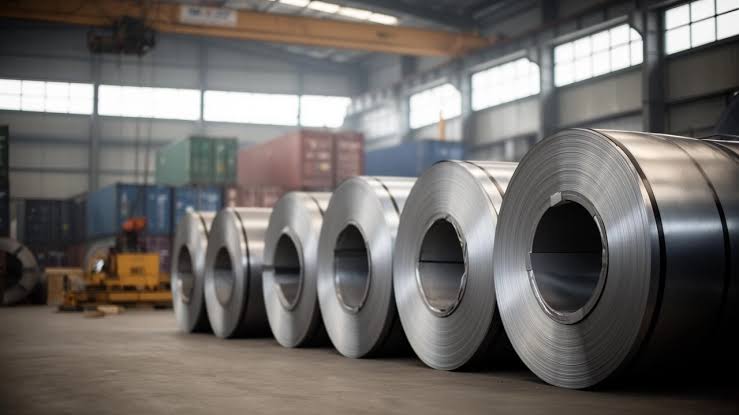
احسان رنجبران_ پایگاه خبری «معدن نامه»: کمیسیون اروپا اعلام کرده است که در پی بررسیهای انجامشده درباره واردات برخی از انواع ورق فولاد سرد، فروش این محصولات در بازار اتحادیه اروپا با قیمتهای پایینتر از سطح عادلانه صورت گرفته و به صنعت فولاد اروپا آسیب وارد شده است. تحقیقات در سپتامبر ۲۰۲۵ و پس از شکایت انجمن فولاد اروپا (EUROFER) آغاز شد. این شکایت در آگوست همان سال و در شرایط تشدید فشار بر صنعت فولاد اروپا مطرح شده بود.
بر اساس تصمیم جدید کمیسیون اروپا، ژاپن با عوارض ۲۷.۹ درصدی بالاترین نرخ را در میان کشورهای مشمول این پرونده خواهد داشت. این عوارض از ۱۷ نوامبر اجرایی میشود و محصولات شرکتهای ژاپنی نیپون استیل و JFE Steel را نیز دربرمیگیرد.
تفاوت نرخ عوارض میان کشورهای مشمول
اتحادیه اروپا برای سایر کشورهای هدف نیز نرخهای متفاوتی تعیین کرده است. عوارض محصولات تایوانی بین ۲۰.۷ تا ۲۷ درصد، محصولات ویتنامی ۱۶ درصد، فولاد هند ۹.۵ درصد و محصولات ترکیه بین ۳ تا ۷.۸ درصد تعیین شده است.
| کشور یا منطقه | نرخ عوارض ضددامپینگ |
|---|---|
| ژاپن | ۲۷.۹ درصد |
| تایوان | ۲۰.۷ تا ۲۷ درصد |
| ویتنام | ۱۶ درصد |
| هند | ۹.۵ درصد |
| ترکیه | ۳ تا ۷.۸ درصد |
ارزش واردات فولاد سرد از ژاپن به اتحادیه اروپا حدود ۱۸۰ میلیون یورو اعلام شده است. بنابراین از نظر حجم مستقیم تجارت، تصمیم جدید احتمالاً تأثیر محدودی بر بازار کلی فولاد اروپا خواهد داشت، اما اهمیت آن برای صادرکنندگان ژاپنی فراتر از ارزش این تجارت است.
فشار مضاعف بر فولادسازان ژاپنی
اقدام اخیر اروپا در شرایطی انجام شده که اتحادیه اروپا پیشتر نیز برای واردات برخی محصولات فولاد گرم ژاپن عوارض ضددامپینگ تا سقف ۳۰ درصد وضع کرده بود. در نتیجه، فولادسازان ژاپنی اکنون در دو بخش مهم از بازار محصولات تخت فولادی اروپا با موانع تجاری مواجه هستند.
فولاد سرد به دلیل ویژگیهای سطحی و دقت ابعادی بالاتر، در صنایعی مانند خودروسازی و تولید لوازم خانگی کاربرد گسترده دارد و معمولاً در مقایسه با محصولات فولادی پایه، ارزش افزوده بالاتری ایجاد میکند. از این رو اعمال عوارض جدید میتواند حاشیه سود صادرات این محصولات به اروپا را کاهش دهد و جذابیت بازار اروپا را برای تولیدکنندگان ژاپنی تحت تأثیر قرار دهد.
برای شرکتهایی مانند نیپون استیل و JFE Steel این شرایط میتواند به بازنگری در الگوی صادرات، مقصد محصولات و حتی نحوه حضور در بازار اروپا منجر شود. هرچند ارزش واردات ژاپن در این پرونده نسبتاً محدود است، تداوم اقدامات تجاری اروپا میتواند هزینه دسترسی به بازار را برای فولادسازان ژاپنی افزایش دهد.
استناد اروپا به شرایط خاص بازار
یکی از نکات قابل توجه در پرونده جدید، استناد کمیسیون اروپا به وجود شرایط خاص بازار در برخی کشورهای مورد بررسی است. مقامهای اروپایی در مورد هند معتقدند اقدامات دولتی بر قیمتهای داخلی تأثیر گذاشته و هزینه سنگ آهن را افزایش داده است.
در مورد تایوان نیز واردات فولاد از سرزمین اصلی چین و تأثیر آن بر کاهش قیمتهای منطقهای مورد توجه قرار گرفته است. این استدلال نشان میدهد که بررسیهای تجاری اتحادیه اروپا صرفاً بر قیمت صادراتی محصولات متمرکز نیست و شرایط تولید و بازار کشورهای مبدأ نیز در محاسبات آن مورد توجه قرار گرفته است.
چین؛ محور سیاست تجاری جدید اروپا
تصمیم اخیر را باید در چهارچوب سیاست گستردهتر اتحادیه اروپا برای مقابله با آنچه ظرفیت مازاد فولاد چین عنوان میشود، ارزیابی کرد. صنعت فولاد اروپا طی سالهای اخیر بارها نسبت به افزایش واردات ارزانقیمت و فشار بر ظرفیت تولید داخلی هشدار داده است.
اگرچه تصمیم اخیر مستقیماً محصولات ژاپن، تایوان، ویتنام، هند و ترکیه را هدف قرار داده است، تشدید استفاده اروپا از ابزارهای دفاع تجاری میتواند به شکل غیرمستقیم با تلاش این اتحادیه برای جلوگیری از ورود فولاد چینی از مسیر کشورهای ثالث نیز ارتباط داشته باشد.
گسترش چنین سیاستی میتواند فضای تجارت جهانی فولاد را بیش از گذشته به سمت استفاده از تعرفههای ضددامپینگ، اقدامات حفاظتی و سایر ابزارهای تجاری سوق دهد. در چنین شرایطی صادرکنندگانی که بازار اروپا را به عنوان یکی از مقاصد اصلی خود در نظر گرفتهاند با ریسک بیشتری در زمینه دسترسی به بازار مواجه خواهند شد.
نگرانی صادرکنندگان خارج از اتحادیه اروپا
پیامدهای این سیاست تنها به ژاپن محدود نمیشود. کشورهای اروپایی خارج از اتحادیه نیز نسبت به افزایش محدودیتهای تجاری اروپا ابراز نگرانی کردهاند. بریتانیا در این میان اهمیت ویژهای دارد، زیرا اتحادیه اروپا مهمترین بازار صادرات فولاد این کشور محسوب میشود.
ارزش صادرات فولاد بریتانیا به اتحادیه اروپا حدود ۳ میلیارد پوند اعلام شده و نزدیک به ۷۸ درصد از صادرات محصولات فولادی این کشور را تشکیل میدهد. بنابراین هرگونه تشدید محدودیتهای تجاری در بازار اروپا میتواند مستقیماً بر صادرکنندگان فولاد بریتانیا نیز اثرگذار باشد.
از سوی دیگر افزایش موانع ورود فولاد به بازار اروپا میتواند صادرکنندگان را به سمت بازارهای جایگزین سوق دهد. این مسئله احتمال افزایش رقابت در بازارهای خارج از اروپا را نیز مطرح میکند زیرا محصولاتی که دسترسی آنها به بازار اروپا دشوارتر شده است، ممکن است به سمت سایر بازارهای منطقهای هدایت شوند.
آغاز فصل جدیدی از سیاست حمایتی اروپا
از منظر حجم تجارت، عوارض جدید علیه فولاد سرد ژاپن احتمالاً نمیتواند به تنهایی تغییر بزرگی در توازن بازار فولاد اروپا ایجاد کند. ارزش واردات ژاپن در این پرونده حدود ۱۸۰ میلیون یورو است و در مقیاس بازار فولاد اروپا رقم بزرگی محسوب نمیشود.
اهمیت اصلی این تصمیم در روندی است که طی آن اتحادیه اروپا بهتدریج دامنه استفاده از ابزارهای دفاع تجاری را در صنعت فولاد گسترش میدهد. اعمال عوارض بر فولاد سرد پس از فولاد گرم ژاپن نشان میدهد که سیاست تجاری اروپا به سمت کنترل بیشتر جریان واردات محصولات فولادی و حمایت از تولیدکنندگان داخلی حرکت کرده است.
تداوم این روند میتواند استراتژی شرکتهای فولادی آسیایی در بازار اروپا را تغییر دهد و سرمایهگذاری، تولید محلی، ترکیب محصولات صادراتی و مقصد محمولههای فولادی را تحت تأثیر قرار دهد. از سوی دیگر اگر کشورهای بیشتری هدف اقدامات مشابه قرار گیرند، احتمال افزایش اصطکاک تجاری در بازار جهانی فولاد نیز وجود خواهد داشت.
در چنین شرایطی، بازار اروپا برای صادرکنندگان فولاد دیگر تنها یک بازار بزرگ و باارزش نیست، بلکه بازاری است که دسترسی به آن بیش از گذشته به الزامات تجاری، سیاستهای ضددامپینگ و رویکرد حمایتی اتحادیه اروپا وابسته خواهد بود.


