افت سهام اورانیوم در سایه افزایش هزینه تولید و ریسک پروژههای جدید

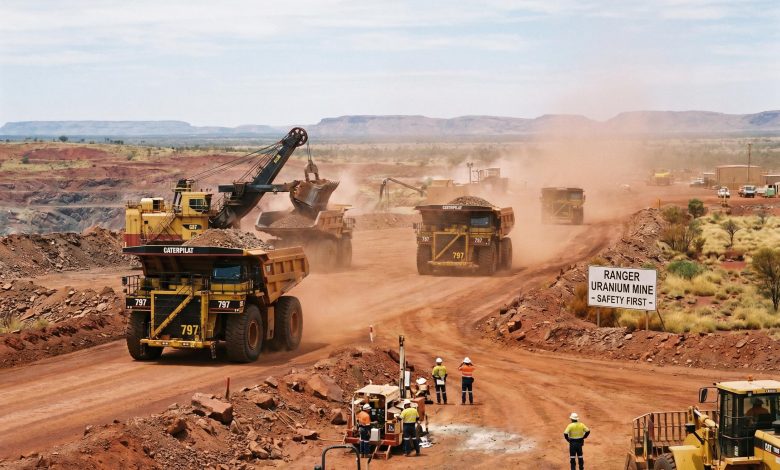
احسان رنجبران_ پایگاه خبری «معدن نامه»: بازار سهام شرکتهای اورانیومی در ماه سپتامبر با افت قابل توجهی مواجه شد و این رخداد با وجود تداوم چشمانداز افزایشی قیمت بلندمدت اورانیوم، نگرانی سرمایهگذاران نسبت به رشد هزینههای تولید، محدودیت عرضه و دشواری اجرای پروژههای جدید را افزایش داده است.
بر اساس بررسیهای منتشرشده، شاخص جهانی شرکتهای استخراج اورانیوم VettaFi در ماه سپتامبر ۱۶ درصد کاهش یافت و شاخص شرکتهای کوچک اورانیومی Nasdaq Sprott نیز با افت ۲۲ درصدی روبهرو شد. این کاهش در شرایطی اتفاق افتاد که شاخص قیمت بلندمدت TradeTech در محدوده ۹۷ دلار به ازای هر پوند باقی ماند که این سطح در نزدیکی بالاترین رقم ۱۸ سال گذشته قرار دارد.
رشد تقاضا سریعتر از افزایش تولید معادن
چشمانداز میانمدت بازار اورانیوم همچنان از افزایش تقاضا حکایت دارد. برآورد BMI نشان میدهد نیاز نیروگاههای هستهای به اورانیوم طی سالهای ۲۰۲۶ تا ۲۰۳۵ بهطور متوسط سالانه ۴.۱ درصد رشد خواهد کرد، درحالیکه رشد تولید معدنی در همین دوره حدود ۳.۳ درصد در سال پیشبینی شده است.
گسترش ظرفیت نیروگاههای هستهای چین یکی از مهمترین عوامل رشد تقاضا عنوان شده است. از سوی دیگر افزایش تولید معادن در کوتاهمدت میتواند بازار را با مازاد محدودی مواجه کند، اما این وضعیت لزوماً به معنای برطرف شدن ریسک کمبود در سالهای آینده نیست.
BMI همچنین متوسط قیمت نقدی اورانیوم در سال ۲۰۲۷ را حدود ۹۵ دلار به ازای هر پوند پیشبینی کرده است. همزمان TradeTech از قراردادهای جدید شرکتهای برق برای دریافت اورانیوم از سال ۲۰۲۷ تا اواخر دهه ۲۰۳۰ خبر داده است که این موضوع نشان میدهد مصرفکنندگان انرژی هستهای در حال افزایش پوشش بلندمدت نیاز خود هستند.
قزاقستان و چالش تأمین اسید سولفوریک
یکی از مهمترین ریسکهای سمت عرضه به قزاقستان بازمیگردد. این کشور بخش قابل توجهی از اورانیوم جهان را تولید میکند و در بسیاری از معادن خود از روش استخراج درجا یا ISL استفاده میکند.
راهاندازی کارخانه جدید اسید سولفوریک شرکت Kazatomprom به دلیل کشف یافتههای دیرینهشناسی در محل پروژه به تعویق افتاده و اکنون برای فاصله زمانی سهماهه سوم ۲۰۲۷ تا سهماهه نخست ۲۰۲۸ برنامهریزی شده است. اسید سولفوریک یکی از نهادههای مهم در فرآیند استخراج اورانیوم به روش ISL است.
اگرچه Kazatomprom اعلام کرده است که تأخیر در راهاندازی این کارخانه لزوماً تأثیر قابل توجهی بر عملیات استخراج نخواهد داشت اما BMI پیشبینی خود از تولید اورانیوم قزاقستان در سال آینده را کاهش داده است. این موسسه محدودیت دسترسی به اسید و رویکرد تولیدکننده برای اولویت دادن به ارزش اقتصادی به جای افزایش حجم تولید را از عوامل این کاهش میداند.
افزایش هزینههای تولید و فشار بر شرکتهای معدنی
در بخش دیگری از بازار عملکرد شرکت Cameco نشاندهنده فشار هزینهای و عملیاتی بر تولیدکنندگان بزرگ اورانیوم است. سود پیش از بهره، مالیات و استهلاک این شرکت در سهماهه سوم به ۲۶۷ میلیون دلار کانادا رسید که ۴۴ درصد پایینتر از پیشبینی BMO بود.
تولید قابل انتساب Cameco نیز ۱۹ درصد کمتر از برآوردها گزارش شد و این شرکت راهنمای هزینه فروش خود را به ۶۷ تا ۷۰ دلار کانادا به ازای هر پوند افزایش داد. تأخیر در تعمیرات معدن Key Lake و باقی ماندن زمان راهاندازی مجدد آن به سهماهه چهارم نیز بهعنوان یکی از ریسکهای عملیاتی بازار مطرح شده است.
این تحولات عملیاتی برای بازار اورانیوم اهمیت بیشتری دارد زیرا بخش قابل توجهی از عرضه جهانی در اختیار تعداد محدودی از کشورها و معادن قرار دارد. گزارش سازمان زمینشناسی آمریکا نیز نشان میدهد شش کشور قزاقستان، کانادا، نامیبیا، استرالیا، ازبکستان و روسیه در سال ۲۰۲۳ حدود ۹۰ درصد تولید جهانی اورانیوم را در اختیار داشتهاند.
پروژههای جدید: از قیمت مناسب تا ریسک اجرا
افزایش قیمت اورانیوم بهتنهایی برای ورود سریع ظرفیتهای جدید به بازار کافی نیست و پروژههای جدید به مجوز، تأمین مالی، زیرساخت و چندین سال زمان برای ساخت و راهاندازی نیاز دارند.
پروژه Rook I شرکت NexGen در کانادا نمونهای از این وضعیت است. برنامه این پروژه به آغاز عملیات انجماد زمین در اوایل ۲۰۲۷ و حفر شفت در سنگ بستر طی سال ۲۰۲۸ وابسته است و تولید نخستین سنگ معدن برای سهماهه سوم ۲۰۳۰ هدفگذاری شده است.
در آمریکا نیز بازگشت کارخانه فرآوری Shootaring Canyon شرکت Anfield به مدار تولید با مجموعهای از الزامات مواجه است. تمدید مجوز در سهماهه دوم ۲۰۲۷، حدود یک سال عملیات بازسازی و تأمین نزدیک به ۱۱۷ میلیون دلار سرمایه اولیه از جمله پیشنیازهای این پروژه عنوان شده است.
شکاف عرضه و تقاضا در افق بلندمدت
بازار اورانیوم در کوتاهمدت ممکن است از رشد تولید معادن و عرضههای ثانویه با مازاد محدودی مواجه شود، اما در افق بلندمدت سرعت رشد تقاضا بالاتر از رشد تولید معدنی پیشبینی شده است.
همین مسئله موجب شده قیمتهای بلندمدت اورانیوم در سطح بالایی باقی بماند. دادههای انجمن جهانی هستهای نیز نشان میدهد تولید معادن در سال ۲۰۲۴ حدود ۹۰ درصد نیاز سالانه نیروگاهها را پوشش داده و مابقی نیاز از ذخایر و منابع ثانویه تأمین شده است.
در چنین شرایطی افت سهام شرکتهای اورانیومی الزاماً به معنای تغییر بنیادی چشمانداز بازار نیست. فشار نقدینگی، افزایش هزینه سرمایه، رشد هزینههای عملیاتی و طولانی بودن زمان توسعه پروژهها، ارزشگذاری شرکتهای معدنی را تحت فشار قرار داده است، درحالیکه رشد مصرف سوخت هستهای و محدودیت ظرفیت تولید جدید همچنان از عوامل مهم حمایتکننده بازار اورانیوم در سالهای آینده به شمار میرود.